Vérifié le 11 novembre 2026. Ce guide s’appuie sur le Code général des impôts, la doctrine fiscale (BOFiP) et les fiches officielles citées. Il ne remplace pas l’avis de votre expert-comptable, en particulier pour la TVA et les écritures de clôture.
Pourquoi vendre des bons cadeaux dans votre restaurant à Noël ?
Parce que la demande explose en décembre. D’après les estimations de volume de recherche Google consultées le 11 novembre 2026, « bon cadeau restaurant » génère environ 2 900 recherches par mois en moyenne, mais près de 14 800 en décembre. « Carte cadeau restaurant » suit la même courbe, avec quelque 12 100 recherches en décembre.
Pour un restaurant indépendant, un bon cadeau bien pensé rapporte sur quatre plans :
- De la trésorerie en décembre : le bon est payé des semaines, voire des mois, avant le repas.
- De nouveaux clients : le bénéficiaire ne vous connaît souvent pas encore. C’est l’acheteur qui fait votre prospection.
- Une addition qui peut dépasser le bon : un apéritif, une bouteille, un convive en plus. Rien d’automatique, mais une bonne carte des vins aide.
- Des couverts programmables sur vos mois creux, si vous organisez l’utilisation au lieu de la subir.
Cet argent n’est pas encore à vous
Tant que le bon n’est pas utilisé, la somme encaissée reste due au porteur : c’est un repas à servir, pas du chiffre d’affaires. Ne financez pas vos charges de janvier avec des bons que vous devrez honorer en février.
Quel format de bon cadeau proposer : montant, menu ou expérience ?
Le format choisi change la simplicité de vente, la gestion en salle et le traitement de la TVA. Le tableau ci-dessous résume les cas les plus courants en restauration.
| Format | Exemple | TVA à la vente | Point d’attention |
|---|---|---|---|
| Montant libre | Bon de 50, 80 ou 100 € valable sur toute la carte | Aucune : bon à usages multiples, TVA lors du repas | Prévoir la règle si l’addition est inférieure au bon |
| Menu sans alcool | Menu dégustation pour deux, hors boissons | TVA à 10 % dès l’encaissement : bon à usage unique | Prix figé : prévoir le cas où la carte change |
| Menu avec accord mets-vins | Menu et verres de vin assortis | Deux taux (10 % et 20 %) : usages multiples si la TVA due n’est pas établie précisément à l’émission | Qualification à faire valider par votre expert-comptable |
| Expérience | Table du chef, atelier de cuisine | À qualifier avec votre expert-comptable | Places limitées : annoncer les dates possibles |
Restez sobre : trois montants ronds et un menu signature suffisent. Calquez les montants sur votre addition habituelle pour deux personnes, boissons comprises, pour que le bon couvre vraiment un repas. Un bon trop juste oblige le bénéficiaire à compléter la note dès sa première visite. Pour composer le menu signature, inspirez-vous de notre méthode du menu de Noël rentable.
Comment mettre en place la vente de bons cadeaux, étape par étape ?
- 1Choisissez vos formats et vos montants, puis fixez une date de lancement : idéalement avant le 20 novembre, pour être visible avant le pic de décembre.
- 2Rédigez les conditions : durée de validité, jours exclus (par exemple les 24, 25 et 31 décembre), réservation obligatoire, règle de solde, perte ou vol.
- 3Choisissez vos canaux : bon papier numéroté au comptoir et vente en ligne via un lien sur votre site, votre fiche Google et vos réseaux sociaux.
- 4Paramétrez votre caisse : la vente d’un bon à montant libre ne doit pas être enregistrée comme un repas, et son utilisation doit apparaître comme un mode de règlement. Votre éditeur de caisse vous indiquera la procédure.
- 5Tenez un registre : numéro unique, date de vente, montant ou prestation, date limite, date d’utilisation et solde éventuel.
- 6Briefez l’équipe : vérifier le numéro, contrôler la date, encaisser le complément, noter l’utilisation dans le registre.
La vente en ligne fait la différence sur les achats de dernière minute : un bon électronique envoyé immédiatement se vend encore le 24 décembre au soir. Ajoutez le lien d’achat à votre fiche Google Business Profile : c’est souvent là que les clients cherchent vos coordonnées.
Quelles mentions faire figurer sur un bon cadeau de restaurant ?
- Le nom et l’adresse du restaurant.
- Le montant ou la prestation exacte : « menu Découverte pour deux, hors boissons », pas seulement « un dîner ».
- Un numéro unique, reporté dans votre registre.
- La date d’émission et la date limite d’utilisation.
- Les conditions : réservation obligatoire, jours exclus, règle de solde si la note est inférieure au bon.
- Ce qui se passe en cas de perte ou de vol.
Affichez aussi ces conditions avant le paiement, sur la page de vente ou au comptoir, et pas uniquement sur le bon remis après coup. Un client informé avant d’acheter, c’est un litige évité à la caisse.
Quelle durée de validité choisir pour un bon cadeau restaurant ?
À notre connaissance, aucun texte français ne fixe de durée minimale de validité pour un bon cadeau : c’est vous qui la choisissez, à condition de l’annoncer clairement avant l’achat. En pratique, les coffrets cadeaux sont généralement valables d’un à deux ans, selon l’Institut national de la consommation. Lors de son lancement en 2021, la carte cadeau TheFork était annoncée valable 18 mois.
Pour un restaurant, une validité de 6 à 12 mois est un bon compromis : assez longue pour ne pas frustrer le bénéficiaire, assez courte pour garder un registre lisible. Un bon offert à Noël et valable jusqu’au 31 janvier fera surtout des déçus, et des avis moins tendres.
Une validité courte ne remplit pas la salle
Pour concentrer les visites sur vos mois calmes, mieux vaut une validité confortable et une vraie raison de venir en janvier (voir plus bas) qu’une date limite qui met la pression.
Quelle TVA appliquer sur un bon cadeau de restaurant ?
Depuis 2019, l’article 256 ter du CGI, qui transpose la directive (UE) 2016/1065, distingue deux catégories de bons. Selon le BOFiP, un bon est « à usage unique » lorsque, dès son émission, le lieu de la prestation et la TVA due (assiette, taux) sont connus. Dans tous les autres cas, il est « à usages multiples ».
Bon à montant libre : la TVA est due lors du repas
Un bon de 80 € utilisable sur toute la carte peut servir à régler des plats taxés à 10 % comme des vins taxés à 20 %. La TVA ne peut donc pas être calculée à la vente : c’est un bon à usages multiples. La somme encaissée est hors du champ de la TVA ; la taxe est due au moment du repas, aux taux de ce qui est réellement servi. Le centre d’aide de Zenchef applique la même logique à son module : la TVA est appliquée lors de l’utilisation du bon, avec un ticket émis en caisse.
Bon pour un menu défini : la TVA est due dès l’encaissement
Un bon « menu dégustation pour deux, hors boissons », à consommer sur place, a un contenu et un taux connus d’avance (10 %). C’est un bon à usage unique : sa vente vaut prestation. Pour une prestation de services, la TVA devient exigible à l’encaissement du prix, précise le BOFiP (BOI-TVA-BASE-20-40, § 270). Si le menu inclut de l’alcool, deux taux coexistent (10 % et 20 %) : faites qualifier le bon par votre expert-comptable, car le BOFiP le classe en usages multiples dès que la TVA due n’est pas établie précisément à l’émission. Notre guide de la TVA en restauration en 2026 détaille la ventilation entre les taux.
Bon jamais utilisé : que devient la TVA ?
Pour un bon à usages multiples arrivé à expiration sans avoir été utilisé, le BOFiP indique qu’aucune TVA n’est due. Pour un bon à usage unique, la TVA collectée à la vente reste acquise : l’émetteur ne peut pas la récupérer parce que le client n’est pas venu.
Comment comptabiliser les bons cadeaux vendus et non utilisés ?
Le principe à retenir : un bon vendu mais pas encore utilisé n’est pas du chiffre d’affaires. C’est une somme due au porteur, généralement suivie dans un compte de tiers (souvent un compte de clients créditeurs, 419 dans le plan comptable) jusqu’à son utilisation. Le chiffre d’affaires et la TVA sont constatés au moment du repas pour un bon à montant libre.
À l’expiration, le solde des bons non utilisés est constaté en produit, selon le traitement retenu avec votre expert-comptable. Chaque mois, rapprochez votre registre du solde du compte : à la clôture, vous devez pouvoir lister les bons encore valables, leur montant et leur date limite.
À régler avant le 1er décembre
Faites valider trois points par votre expert-comptable avant le pic de ventes : la qualification de chaque format (usage unique ou multiple), le schéma d’écritures, et le paramétrage de la caisse pour la vente puis l’utilisation des bons.
Vendre en direct ou via une plateforme : quelles solutions comparer ?
Trois grandes familles existent : vendre vous-même, utiliser le module d’un outil que vous avez déjà, ou passer par un réseau qui vend des bons pour plusieurs restaurants. Les tarifs ci-dessous sont ceux publiés au 11 novembre 2026 ; beaucoup d’acteurs ne les affichent pas.
| Solution | Fonctionnement | Coût pour le restaurant | À savoir |
|---|---|---|---|
| Bon papier au comptoir | Vente directe, bon numéroté | Impression des bons | Pas de vente à distance ; registre tenu à la main |
| Module de votre outil (ex. Zenchef) | Widget de vente sur votre site, encaissement en ligne | Commission de 2 à 6 % sur les ventes selon l’abonnement Zenchef (centre d’aide, 11/11/2026) | Validité au choix de 1 à 4 ans ; suivi des bons dans l’espace de l’outil |
| Solution de paiement (ex. SumUp) | Cartes cadeaux vendues en ligne | 2,50 % de la valeur de la carte, 0 € par mois, frais de transaction standard en plus | Tarif affiché sur la page SumUp au 11/11/2026 |
| Outil dédié (ex. MyBeezBox Gift, Ubiliz) | Boutique de bons sur votre site | Sur devis | Tarif et validité paramétrables par l’établissement |
| Réseau multi-restaurants (ex. Tiptoque, Kadoresto) | Le client choisit parmi plusieurs adresses | Conditions non publiques | Visibilité auprès des clients du réseau, mais moins de maîtrise des conditions |
| Coffrets (Wonderbox, Smartbox…) | Coffret vendu par un émetteur tiers | Remboursement par l’émetteur, sous déduction d’une commission fixée par contrat | Calculez votre marge sur le prix remboursé, pas sur le prix public |
Le critère décisif reste la maîtrise : en direct, vous fixez la validité, les jours exclus et la relation avec le bénéficiaire. Sur un réseau ou un coffret, vous gagnez en exposition mais vous acceptez les conditions de l’émetteur. Si vous comparez déjà vos outils, notre analyse Zenchef : avis, prix réels et alternatives vous aidera à chiffrer l’ensemble de vos abonnements.
Comment communiquer sur vos bons cadeaux avant Noël ?
- Mi-novembre : annonce sur vos réseaux et votre fiche Google, avec le lien d’achat.
- Début décembre : relance par email aux clients qui ont accepté de recevoir vos messages, et chevalet sur les tables.
- Du 15 au 24 décembre : misez sur l’envoi immédiat du bon électronique, l’argument qui sauve les retardataires.
- Toute la période : une ligne sur l’addition ou le ticket, et une équipe capable de répondre en dix secondes à « vous faites des bons cadeaux ? ».
- Pensez aux entreprises qui cherchent des cadeaux de fin d’année pour leurs clients ou leurs équipes : un lot de bons se vend en une seule commande.
Décembre est déjà un mois chargé, surtout à Lyon avec la Fête des Lumières : notre guide pour gérer le rush de la Fête des Lumières vous aide à l’anticiper. Préparez visuels et textes en novembre pour ne pas improviser en plein service.
Comment transformer les bons de Noël en chiffre d’affaires sur les mois creux ?
C’est là que le bon cadeau rapporte vraiment. Passées les fêtes, janvier et février comptent parmi les mois les plus calmes en restauration ; notre guide pour tenir la basse saison au restaurant le détaille. Les bénéficiaires de bons sont une clientèle déjà payée d’avance : il reste à les faire venir au bon moment.
- Annoncez dès l’achat un produit offert (apéritif, café gourmand, dessert) pour tout bon utilisé du mardi au jeudi en janvier et février.
- Excluez plutôt les soirs de rush que les jours creux : le vendredi soir n’a pas besoin d’aide, le mardi midi si.
- Relancez les acheteurs début janvier : « le bon offert à Noël vous attend », avec un lien de réservation.
- Réservez quelques créneaux aux porteurs de bons sur les déjeuners de semaine, et suivez le taux d’utilisation dans votre registre.
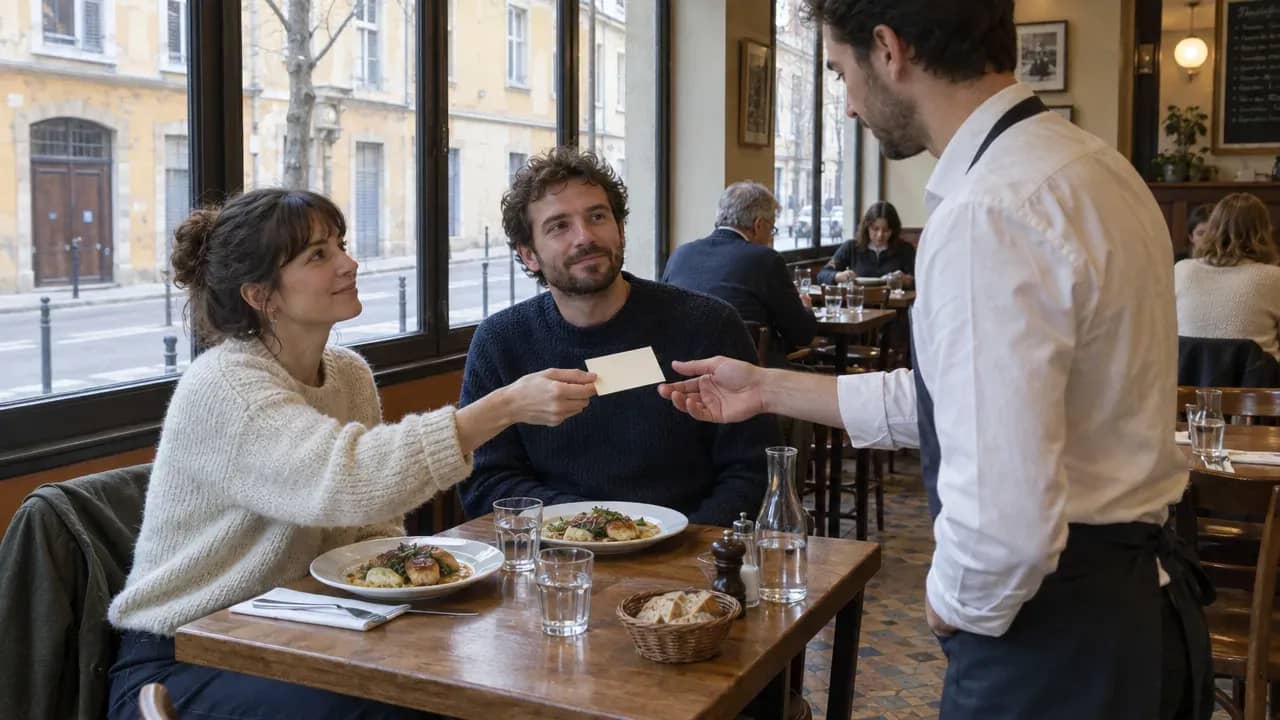
Pour les tables qui restent vides malgré tout, TheGoodSeat Pro donne de la visibilité à votre établissement auprès des gourmands qui cherchent des restaurants à Lyon, au moment où vous en avez besoin : vous activez une offre en 30 secondes sur un créneau creux, sans commission sur la note finale. D’autres pistes dans notre article Remplir un restaurant : 7 leviers qui marchent vraiment.
Que faire si un client perd son bon ou demande un remboursement ?
Ce sont vos conditions de vente qui s’appliquent, d’où l’intérêt de les rédiger avant Noël. Un bon numéroté et inscrit au registre peut être réémis en cas de perte si vous le décidez : c’est un geste commercial, pas une obligation générale.
Pour un bon vendu en ligne, prévoyez le droit de rétractation de 14 jours. Service-public précise en effet que la vente à distance de bons cadeaux pour des prestations de bien-être valables un an n’entre pas dans l’exception prévue pour les prestations fournies à une date déterminée (fiche Achat à distance : droit de rétractation). Par prudence, appliquez la même règle à vos bons de restaurant sans date fixée, et faites relire vos conditions générales.
Enfin, gardez en tête l’autre face du bon : si l’émetteur fait faillite, le porteur n’a qu’une créance non privilégiée, qui a très peu de chances d’être remboursée, rappelle l’INC à propos des coffrets cadeaux. Honorer ses bons, c’est aussi protéger sa réputation. Retrouvez toutes nos ressources pour les restaurateurs sur TheGoodSeat.
Vos bons sont vendus, remplissez aussi le reste de la semaine
Avec TheGoodSeat Pro, vous activez une offre en 30 secondes sur vos créneaux creux, sans commission sur la note finale. Essai gratuit de 3 mois, sans carte bancaire et sans engagement.
Découvrir TheGoodSeat Pro